


ビジネス
「今週の相場の焦点」by Joe Tsuda (津田 穣)2...
24 August 2026 ◎<ポイント> ―ドルは対欧州通貨で軟調だが、円も買えない状況― 今週の予想レンジ:157.50-160.50…


21 September 2026
◎<ポイント>
―日米金融政策会合では双方25bpの利上げ→円安に反応―
今週の予想レンジ:155.00-159.00
先週のレンジ 153.37-158.05
(先週の予想レンジ:152.00-156.00)
・先週のFOMCでは一部据え置き予想に反して、結果として全会一致で約3年ぶりの利上げ(25bp、3.75-4.00へ)が行われ、一方日銀会合でも予想通りに今年2回目の利上げ(1.25%へ)が行われたが、結果は据え置きが2名いて、7-2の票割れ議決であった。
・為替市場の反応は、筆者の予想通りに“円安反応”であり、ドル円は一時158円台まで上昇した。しかし9/18(金)のNY市場では日銀のレートチェック(当局確認済)が実施され、ドル円は一時156円台半ばまで急落した後結局156円台後半で越週した。
・為替市場の反応は、今後の日米双方の金融政策の行方を反映したものであり、FRBが年内後1回の追加利上げを示唆するタカ派のドットプロットを示す一方、日銀植田総裁から今後の利上げのペースや額について具体的言及はなく、日銀の追加利上げペースが後退するとの観測が強まった。
・据え置きに投票した2名の審議委員からは以下のコメントが発表された:
浅田委員―経済の状態は必ずしも強いとは言えない。
佐藤委員―経済・物価情勢がこれまでと比べて大きく加速している状態ではない。
・<日銀の金融政策に対して一言>
筆者は日本の“金融政策の正常化”を長らく主張し、特にウクライナ戦争勃発を機に高騰した原油価格を反映して2023年米国のインフレ率が5.5%まで上昇・高止まりし(2023年7月~2024年8月まで)、日本においても、コロナ禍後もマイナス・インフレ状態(デフレ状態)であったインフレ率が2023年4月には4.3%まで上昇した。筆者はインフレ高騰による世界的な金融引き締めの流れに沿って日本も“金融政策の正常化”に踏みこむべきと、このコラムにおいても何度も主張した。しかし政府日銀が重い腰を上げたのは翌2024年3月で、やっと長らく続いたマイナス金利政策(政策金利-0.1%)を+0.1%に引き上げた。主要国が金融緩和に転じた2024年以降も引き締めを進め(筆者は“周回遅れの利上げ”と指摘-特に今年に入って2月に国内インフレ率が1.3%に低下した後も引き引き締め継続)、イラン戦争勃発のよる原油再高騰受けて主要国が二回目の引き締めに転じる中、日銀は今月今年2度目の利上げを実施した。
・もとより筆者は金融の正常化賛成の立場にあるが、ポイントは「金融の正常化と経済の正常化は車の両輪であるべき」という点だ。少子高齢化と産業の空洞化に起因する生産性の低下と非正規雇用急増による賃金低下の著しい日本。2024年のIMF調査によると同年の国民一人当たりのGDPはOECD加盟国(36か国)中日本は26位($53,863、米国は5位で$85,836)である。特に中東紛争による原油の高騰を受けて本邦貿易収支は再び赤字転落が懸念される。本来の日本のデフレ体質がコロナ禍以降のサプライチェンの寸断や、ウクライナ・イラン両戦争をきっかけとした原油の高騰で覆い隠されているだけではないのか?
・確かに日銀利上げは預金残高1000兆円を上回る国民の預金にとっては朗報だろう。しかし国民負債総額も本年度末で1145兆円と推定される(財務省による)ことを忘れてはならない。更に我々の年金運用機関であるGPIFは現在約300兆円を外貨投資(主に米国債、米株式投資)してる。係る中、足元のインフレ懸念を主な理由とする介入を伴う積極的な円安けん制は、日本のファンダメンタルズに対する市場の評価に棹差す行動ではないのか?
・先週金曜日の日銀レートチェック(政府関係者確認)を受けて円安けん制に対する市場の警戒感は再び高まっているが、筆者は引き続き円安方向が相場の自然の流れと考える。
| ◎<豪ドル相場> 先週豪ドルは、FRBの利上げとタカ派姿勢を反映した米ドル高(ドルインデックスは一時100台まで上昇)を受けて一時71セント割れまで軟化。一方対円ではドル円が157円台まで上伸したため、一時112円台半ばまで回復したが、その後111円台半ばに反落。 先週の相場レンジ―AUDUSD 0.7075-0.7172 AUDYEN 109.67-112.62 (先週の予想レンジ―AUDUSD 0.6950-0.7250 AUDYEN 109.00-112.00) 今週の予想レンジ―AUDUSD 0.6950-0.7250 AUDYEN 110.50-113.50 |
・先週は日米の金融政策会合を受けた相場の乱高下を見たが、豪ドルは結果として米ドル上昇を受けたユーロの下落(1.14台に)に連動して一時70セント台を見た。しかしRBAの引き締め観測が豪ドルの下値をサポートした。対円でもドル円が153円台~158円台でスイングする中、109円台~112円台の振幅を見、結局111円台で越週したが、一時高まった下値圧力からは解放された形だ。
・RBAは政策金利(OCR)を今年5月に4.35%に引き上げ、それ以来タカ派コメントとは裏腹に金融政策を据え置いている。今月の理事会(9/29)の利上げの有無は意見が分かれるが、短期金利先物市場では年内1回の利上げ、更に来年年央までに追加利上げを行い、ターミナルレートは来年中に4.75%程度となっている。
・今週9/22(火)に予定されるブロック総裁、ハンター総裁補、ロス委員の討論会におけるコメントに注目したいが、先々週発表されたセンチメント系指数は、9月WESTPAC消費者信頼感は84.4(-5.4%)、8月NABの企業信頼感は-8/景況感は-1といずれも悪化しており、原油高とRBAの引き締め政策に対する景気面での不安を示す結果となった。
RBAの利上げ観測とともに実体経済の指数(特に雇用とインフレ率)に注目していきたい。
・ここに来て米国の金融政策の行方が俄然注目されるが、豪ドルは本来「豪ドルは米ドルの受け皿」であり、暫くは米ドル相場の動向が豪ドル相場の最大変動要因となるであろう。引き続き筆者はRBAとともに実体経済の動向に注目しており、いずれ金利のピークアウトと共に豪州経済への懸念が台頭すると考える。したがって豪ドルの70セント超えはオーバーバリューの領域と考える。
一方対円では再び円安基調に注目して、115円のターゲットが視界の彼方に見え始めた気がする。
―読者各位―
◎ジョーのX(旧TWITTER)、フォローしませんか??
アドレスは@joetsudaFX です-相場の話など意見交換しましょう!!
◎セントラル短資FX社の「マーケットビュー」(週報-毎週火曜日にアップ)に18年近く投稿しています。(https://www.central-tanshifx.com/market/marketview/column/?morecnt=0&itemtype=1&pdate=20221121)
斬新な相場観をご披露します!!
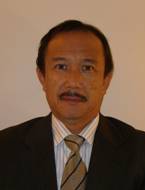
東京銀行(現 東京三菱UFJ)のバーレーン支店で為替・資金ディーラーとしてスタート。ロンドン支店為替チーフディーラー、本店オプションデスク勤務後、1990年外資系銀行(米系、スイス系)に移り為替・資金業務に携わる。
1995年に来豪し第一勧業銀行(現 みずほコーポレート銀行)の為替ヘッドとして2007年まで活躍。
現在 AT FUND PTY LTD, Sydneyのダイレクターを務める傍ら、日本の投資家に日々市場メッセージを発信している。豪州金融市場に友人も多い。為替歴30年。趣味:ゴルフ、テニス、ワイン賞味、ネコと遊ぶ
☆FXトレーディングにはFXマガジン「侍ディーラーが相場を切る」をお勧めします。
詳しくはhttps://foomii.com/00130をご参照ください。
☆現在セントラル短資FXブログに執筆中!(毎週木曜日担当、ヤフーファイナンスに同時掲載)
http://www.central-tanshifx.com/
☆日経新聞月刊誌”日経マネー”に定期寄稿
ご注意!本レポートは著者の作成時点における見解により作成されており、内容等の正確性を期しますが、それを保証するものではありません。投資等のご判断は皆様ご自身でなされるようお願い申し上げます。
24 August 2026 ◎<ポイント> ―ドルは対欧州通貨で軟調だが、円も買えない状況― 今週の予想レンジ:157.50-160.50…

31 August 2026 ◎<ポイント> ―再び160円台に― 今週の予想レンジ:159.00-162.00 先週のレンジ 158.55-160.20 …
7 September 2026 ◎<ポイント> ―160円台→155円台に急落― 今週の予想レンジ:154.00-158.00 先週のレンジ 155.2…
20 July 2026 ◎<ポイント> ―依然162円台の保合― 今週の予想レンジ:160.50-163.50 先週のレンジ 161.60-1…

 開催中
 アート
 コミュニティ
 カルチャー
 お祭り
 展示会
 マーケット
 スポーツ
 ビジネス
 チャリティー
 グルメ
 ショッピング/ファッション
 トーク/ワークショップ
 エンターテイメント
 映画
 無料で楽しめる
 すべてのオーストラリアニュース
 一般
 国際
 スポーツ
 ビジネス
 政治
 生活
 文化・芸能
 領事館安全情報
 その他

 困ったときの日本語サービス
 防災・防犯情報
 会社案内
 お問い合わせ
 住まい
 求人
 売ります
 コミュニティ
 サービス
 帰国後